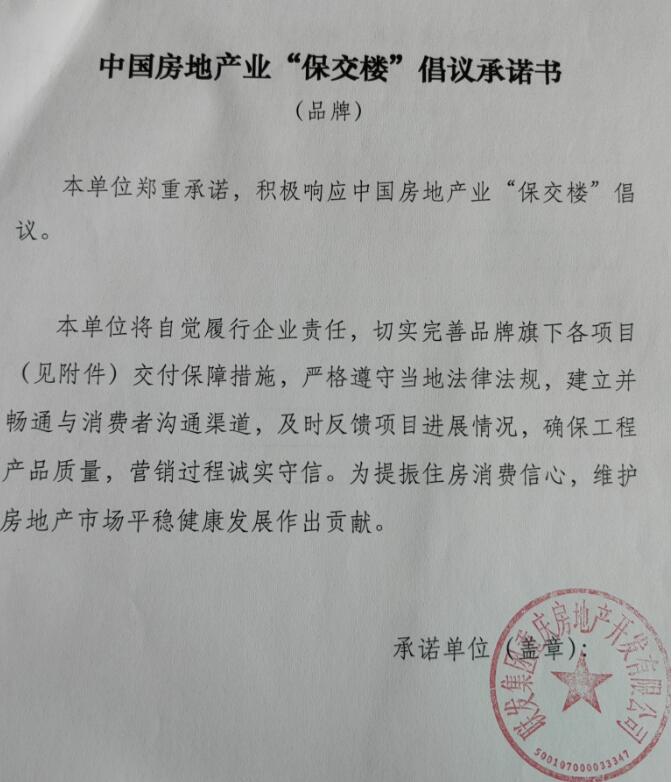
一、地位与贡献:不可或缺的国民经济的支柱\n\n回顾过去二十余年,中国房地产业无疑是中国经济高速增长的强力引擎。它不仅直接贡献了可观的地方财政收入(通过土地出让金及相关税费),更通过上下游产业链(建筑、建材、家电、金融、家居等)拉动了庞大的就业与GDP增长。城镇化进程的快速推进、居民对住房条件的迫切改善,共同催生了这个十万亿级的巨大市场。对于许多家庭而言,房产是最大的资产配置项;对于地方政府而言,土地财政曾是城市建设资金的主要来源。因此,理解中国房地产业,就是理解中国经济的重要一面。\n\n## 二、深度调整:告别“高杠杆、高周转、高负债”的旧模式\n\n自2020年“三道红线”政策出台以来,中国房地产业进入了一场前所未有的深度调整期。其本质是发展模式的根本性切换:\n\n1. 去金融化:过去,房企过度依赖债务扩张,挪用预售资金、依赖信托和境内外债券融资,形成了巨大的隐性风险。本轮调整旨在切断金融体系与房地产的过度捆绑,回归居住属性。\n2. 去库存与资产负债表衰退:需求侧疲软(受经济预期、人口结构变化、房价下跌预期等因素影响)导致销售端大幅下滑,而过去积累的土地和在建项目又形成巨大供给,供需失衡导致行业整体进入“缩表”阶段。部分房企出现流动性危机甚至违约。\n3. 信用重构:市场对房企信用能力的评估从“规模信仰”转为“经营稳健与现金流为王”。过去靠规模排名取胜的逻辑失效了,安全的财务边界成为生存底线。\n\n## 三、分化与重构:市场新特征的确立\n\n在整体下行压力下,中国房地产业呈现出复杂的结构性变化:\n\n- 城市分化加剧:一线及强二线城市核心区因资源聚集、人口流入,市场抗跌性较强;而多数三四线城市及远郊新区,因前期过度开发和人口净流出,面临持续的库存压力和价格下行。\n- 企业分化:央国企及少数经营稳健的优质民企成为拿地和融资的主力,出险房企则逐步退出或重组。行业集中度虽有提升,但格局发生了剧烈变化。\n- 需求结构变化:投机性需求基本离场,刚需和改善性需求成为主力。租赁市场、保障性住房建设被提升到前所未有的战略高度,“租购并举”从口号走向落地。\n\n## 四、政策逻辑的变迁:从刺激到托底与转型\n\n本轮调控的政策逻辑已发生根本性改变:\n\n- 底线思维:防止房地产市场风险向金融体系和社会领域外溢,避免“硬着陆”引发系统性危机。“保交楼、保民生、保稳定”成为明确底线。\n- 因城施策,精准调控:过去“一刀切”的调控已被各城市自主调整所取代。降首付、降利率、放松限购、发放购房补贴等刺激措施频繁出台,但目的不是重新推高房价,而是激活合理需求,托底市场,为转型争取时间。\n- 供给侧改革:构建新模式:核心是加大保障性住房建设与供给,推动城中村改造和“平急两用”公共基础设施建设。即“三大工程”,试图分流住房压力,完善“市场+保障”的双轨制体系。\n\n## 五、未来展望:走向可持续发展新生态\n\n中国房地产业的未来不会是简单的“V型反弹”,而是一个漫长的、渐进的底部盘整与生态重建过程:\n\n1. 规模收敛与质量提升:新房开发总量大概率进入长期下行通道,但基于庞大的存量建筑更新、城市更新、適老化改造等需求,以及人们对美好居住的追求带动的改善型消费(如智能家居、绿色建筑),
如若转载,请注明出处:http://www.shunquantouzi.com/product/54.html
更新时间:2026-11-07 05:35:49